

Ile naprawdę kosztuje tradycyjny system wydawania produktów?
Tradycyjny system wydawania kosztuje więcej, niż widać na samych fakturach za materiały: czas dwóch osób przy każdym wydaniu, przestoje, zużycie bez kontroli, zamrożony zapas i brak danych. Ten artykuł pokazuje, jak zliczyć te pozycje u siebie.
Pytanie „ile to kosztuje?” zwykle pojawia się dopiero wtedy, gdy problem wysokich kosztów jest już widoczny w finansach przedsiębiorstwa.
Ten materiał przede wszystkim dedykowany jest dla osób, które są odpowiedzialne za obszar finansowy w firmie. Dyrektor do spraw finansowych lub jego odpowiednik musi uzasadnić decyzję o zmianie w procesach zaopatrzeniowych, magazynowych i logistycznych w firmie. To na nich spoczywa obowiązek optymalizacji finansowej i dbałość o rentowność przedsiębiorstwa.
Oczywiście dbałością o stronę kosztową zainteresowani są również inni interesariusze jak: prezesi i dyrektorzy zakładów, szefowie produkcji oraz osoby odpowiedzialne za zaopatrzenie.
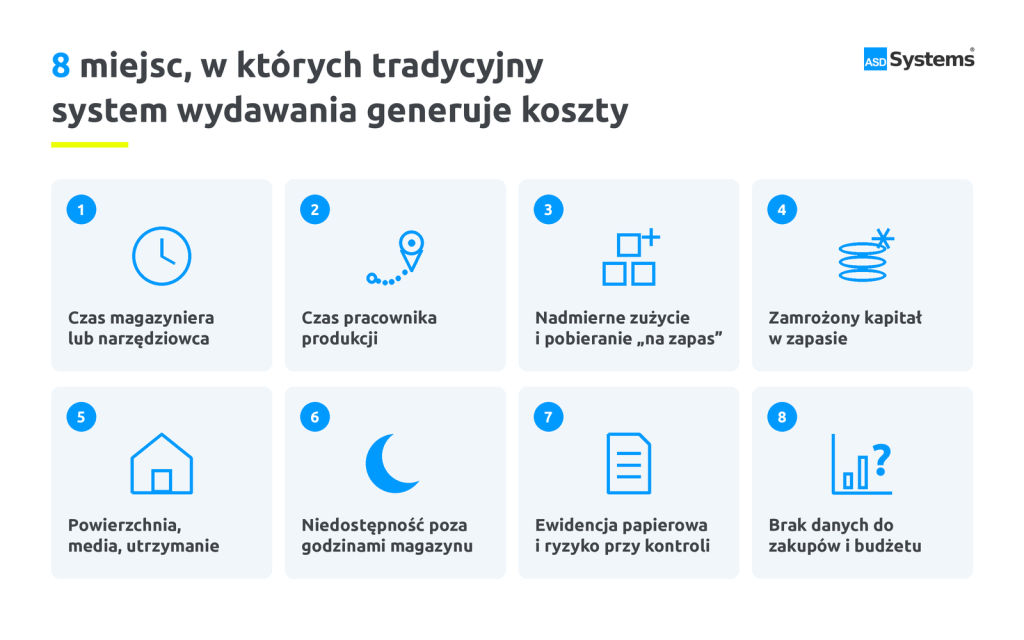
Ten artykuł nie podaje jednej kwoty oszczędności wynikającej z analizy dotychczasowego systemu magazynowania i wydawania produktów. Zamiast tego wskazuje 8 miejsc, w których tradycyjny system wydawania produktów generuje znaczne koszty, oraz listę pytań, dzięki którym można samodzielnie sprawdzić skalę problemu w swoim zakładzie.
Dlaczego w tym artykule nie znajdziesz kwoty?
Koszt tradycyjnego systemu wydawania zależy od wielu czynników: liczby pracowników, liczby zmian, rodzaju asortymentu, organizacji magazynu i częstotliwości pobrań. Dlatego podanie jednej kwoty lub uniwersalnych widełek byłoby zgadywaniem, a nie rzetelną wyceną.
Zamiast tego warto rozłożyć obecny system na konkretne pozycje i sprawdzić, które z nich występują w firmie. Poniżej znajdziesz osiem obszarów oraz listę kontrolną, która pomoże zebrać własne dane.
Jeżeli potrzebna jest dokładniejsza analiza, można ją oprzeć na rzeczywistym zużyciu i sposobie organizacji wydawania w konkretnym zakładzie.
Osiem miejsc, w których tradycyjny system wydawania kosztuje więcej, niż widać na fakturze
Koszt tradycyjnego wydawania nie zaczyna się i nie kończy na cenie produktu. Warto prześledzić cały proces: od momentu, w którym pracownik potrzebuje narzędzia lub ŚOI, aż po ewidencję, uzupełnienie zapasu i kolejne zamówienie.
1. Czas magazyniera lub narzędziowca
W tradycyjnym systemie każde wydanie wymaga obsługi. Magazynier lub narzędziowiec musi znaleźć produkt, wydać go, odnotować pobranie, a czasem również sprawdzić uprawnienia pracownika albo odszukać klucz do odpowiedniej szafki BHP.
Przy dużej liczbie pobrań czynności te powtarzają się przez całą zmianę. Czas pracownika magazynu jest wtedy przeznaczany na obsługę pojedynczych wydań zamiast na uzupełnianie stanów, kontrolę zapasów czy współpracę z działem zakupów.
Warto więc spojrzeć na tradycyjną narzędziownię z okienkiem nie tylko jako miejsce wydawania produktów, ale również jako proces angażujący pracownika przy każdym pobraniu.
2. Czas pracownika produkcji: droga, kolejka, czekanie
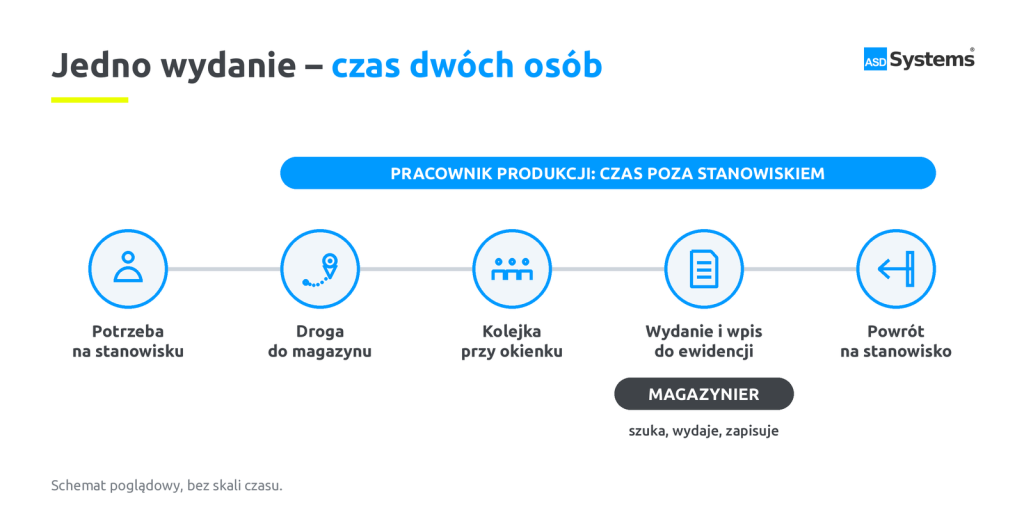
Koszt ponosi również pracownik, który musi opuścić swoje stanowisko.
Droga do magazynu, oczekiwanie w kolejce, czas potrzebny na obsługę i powrót na stanowisko pracy tworzą czas, który nie zawsze jest rejestrowany jako przestój. Szczególnie widoczne może być to przy rozpoczęciu zmiany, podczas przerw lub w sytuacji, gdy jednocześnie kilku pracowników potrzebuje tego samego rodzaju wyposażenia.
Dlatego przestoje produkcyjne nie zawsze wynikają z awarii maszyny. Czas potrzebny na zdobycie podstawowych materiałów również wpływa na organizację pracy.
3. Nadmierne zużycie i pobieranie „na zapas”
Jeżeli wydania nie są dokładnie rejestrowane, trudniej odpowiedzieć na pytanie, kto, kiedy i ile danego produktu pobrał.
Pracownik może zabrać więcej niż potrzebuje, aby nie wracać ponownie do magazynu. Drobne narzędzia i materiały eksploatacyjne mogą być odkładane w różnych miejscach, gubione albo zużywane bez możliwości przypisania ich do konkretnego działu czy stanowiska.
To utrudnia kontrolę zapasów magazynowych i sprawia, że rzeczywiste zużycie jest trudniejsze do określenia.
4. Zamrożony kapitał w nadmiarowym zapasie
Brak danych o rzeczywistym zużyciu utrudnia również określenie, ile produktów faktycznie powinno znajdować się na magazynie.
Zapas może rosnąć dlatego, że firma chce zabezpieczyć się przed brakami. Jednocześnie poszczególne pozycje mogą się dublować, być kupowane zbyt wcześnie albo pozostawać niewykorzystane przez długi czas.
Dlatego analiza zapasu bezpieczeństwa i zamrożonego kapitału powinna uwzględniać nie tylko wartość zakupionych produktów, ale również sposób, w jaki są one wydawane i kontrolowane.
5. Powierzchnia magazynowa, media, utrzymanie
Koszty związane z powierzchnią magazynu tradycyjnego, jego oświetlenie, ogrzewanie, utrzymanie czystości, czy remonty, to bardzo istotny wydatek dla firmy. Automaty wydające ustawione w hali produkcyjnej, szatni lub na korytarzu ograniczają potrzebę utrzymywania osobnego magazynu wydawczego.
6. Niedostępność poza godzinami magazynu
Tradycyjny magazyn lub narzędziownia mają określone godziny pracy. Problem pojawia się wtedy, gdy produkcja działa również poza tymi godzinami.
Nocna zmiana, weekend lub święto mogą oznaczać ograniczony dostęp do rękawic, narzędzi czy materiałów eksploatacyjnych. W efekcie pracownik może zostać bez potrzebnego wyposażenia albo konieczne jest stosowanie dodatkowych rozwiązań organizacyjnych.
Jeżeli potrzebnego produktu nie można pobrać wtedy, gdy jest potrzebny, problem z dostępnością może przełożyć się na organizację pracy i ciągłość procesu.
7. Ewidencja papierowa i ryzyko przy kontroli
Zeszyt, karta wydania lub arkusz papierowy są prostymi narzędziami, ale przy dużej liczbie operacji ich prowadzenie staje się czasochłonne i podatne na błędy.
Trudniej również szybko odtworzyć historię wydania konkretnego produktu. Dotyczy to między innymi ewidencji odzieży roboczej, środków ochrony indywidualnej oraz narzędzi.
W przypadku kontroli lub audytu znaczenie ma nie tylko sam fakt posiadania produktów, ale również możliwość wykazania, kiedy i komu zostały wydane. Więcej o tym, jak wygląda dokumentacja wydawania ŚOI w kontekście PIP i ISO 45001, przeczytasz w artykule dokumentacja wydawania ŚOI przy kontroli PIP i ISO 45001.
8. Brak danych do zakupów i budżetu
Ostatnia pozycja jest jednocześnie jedną z trudniejszych do zauważenia.
Jeżeli firma nie ma pełnej informacji o zużyciu, decyzje zakupowe mogą być podejmowane na podstawie szacunków, doświadczenia pracowników lub informacji przekazywanych z poszczególnych działów.
Trudniej wtedy określić rzeczywiste zapotrzebowanie materiałowe, porównać zużycie pomiędzy działami i zmianami czy odpowiednio przygotować budżet. Trudniej również wyjaśnić, skąd wynika wzrost zapotrzebowania na konkretny produkt.
Brak danych jest więc kosztem samym w sobie, ponieważ ogranicza możliwość podejmowania decyzji na podstawie rzeczywistego zużycia.
Lista kontrolna: policz to u siebie
Nie potrzebujesz od razu rozbudowanego modelu finansowego. Zacznij od zebrania podstawowych danych.
Sprawdź:
Jeżeli na większość tych pytań nie ma gotowej odpowiedzi, to już jest istotna informacja. Oznacza, że część kosztów obecnego systemu może pozostawać poza standardowymi raportami.
Nowa rola magazyniera
Automatyzacja wydawania nie oznacza wyeliminowania roli magazyniera lub narzędziowca. Zmienia przede wszystkim sposób wykorzystania jego czasu.
Zamiast koncentrować się na ręcznym wydawaniu produktów i prowadzeniu ewidencji, pracownik może skupić się na uzupełnianiu stanów, kontroli zapasów, analizie zużycia oraz współpracy z działem zakupów.
W takim modelu dane o pobraniach mogą być dostępne w aplikacji IDS i raportach zużycia. Pozwala to przejść od ręcznego zapisywania każdej operacji do zarządzania procesem na podstawie informacji o rzeczywistym zużyciu.
FAQ: najczęściej zadawane pytania
Bezpłatny audyt zużycia: dokładna wycena u Ciebie
Lista kontrolna pozwala zobaczyć, gdzie szukać ukrytych kosztów tradycyjnego systemu wydawania. Kolejnym krokiem może być analiza rzeczywistych danych z zakładu.
W ramach bezpłatnego audytu zużycia można przeanalizować sposób wydawania produktów, ich zużycie, organizację zapasów oraz obszary, w których automatyzacja może uporządkować proces.
Dopiero na tej podstawie warto rozmawiać o konkretnym rozwiązaniu, w tym o konfiguracji automatu wydającego dopasowanego do rodzaju produktów, liczby użytkowników i organizacji pracy.
Skontaktuj się z nami i zapytaj
o bezpłatny audyt zużycia
Co dalej?
Jeżeli chcesz przejść od analizy kosztów obecnego systemu do porównania dostępnych rozwiązań, warto przeczytać: